Broker inmobiliaria independiente · Santiago
Antes de buscaruna propiedad,primero entendamosqué quieres lograr.
Tu situación, tus números y tu objetivo son el punto de partida.No necesitas saber exactamente cuánto puedes comprar ni tener elegida una propiedad. Cuéntame en qué etapa estás y te ayudo a ordenar tus opciones, evaluar cómo avanzar y encontrar alternativas que realmente tengan sentido para ti.
Hay muchos departamentos que podrías comprar, pero no todos te convienen. Dos deptos con el mismo precio pueden darte resultados completamente diferentes. Mi trabajo es ayudarte a entender esa diferencia y acompañarte de principio a fin para que tomes una decisión que realmente tenga sentido para ti.
Cómo trabajo
Te acompaño en cada paso.
- 01
Partimos por dónde estás hoy
No todos llegan en la misma etapa. Si todavía no sabes cuánto puedes comprar, revisamos primero tu capacidad financiera. Si ya tienes claro tu presupuesto o una preaprobación, vamos directo a definir qué propiedad estás buscando.
- 02
Definimos qué tiene sentido para ti
Comprar para vivir no se analiza igual que comprar para invertir. Aterrizamos presupuesto, comunas, tipología, plazos y esas condiciones que para ti sí importan. Si buscas inversión, además miramos qué quieres conseguir con esa propiedad y cuánto estás dispuesto a aportar mes a mes.
- 03
Comparo las alternativas
Con tus números y objetivos claros, busco entre los proyectos disponibles y descarto lo que no calza contigo. No se trata de mostrarte más opciones, sino mejores opciones para tu caso.
- 04
Te explico los números
Precio, pie, financiamiento, dividendo estimado y, si es inversión, arriendo proyectado y aporte mensual. La idea es que puedas comparar propiedades entendiendo qué implica realmente comprar cada una, no solo mirando el precio en UF.
- 05
Tú decides. Yo te acompaño.
Si decides avanzar con una propiedad, te acompaño durante todo el proceso de compra y hasta el paso siguiente. Si es para vivir, hasta que recibas las llaves. Si es para invertir, hasta ayudarte a encontrar un arrendatario. Porque para mí el proceso no termina cuando compras, sino cuando la propiedad empieza a cumplir su propósito.
Trayectoria
Mi experiencia empezó mucho antes de vender departamentos.
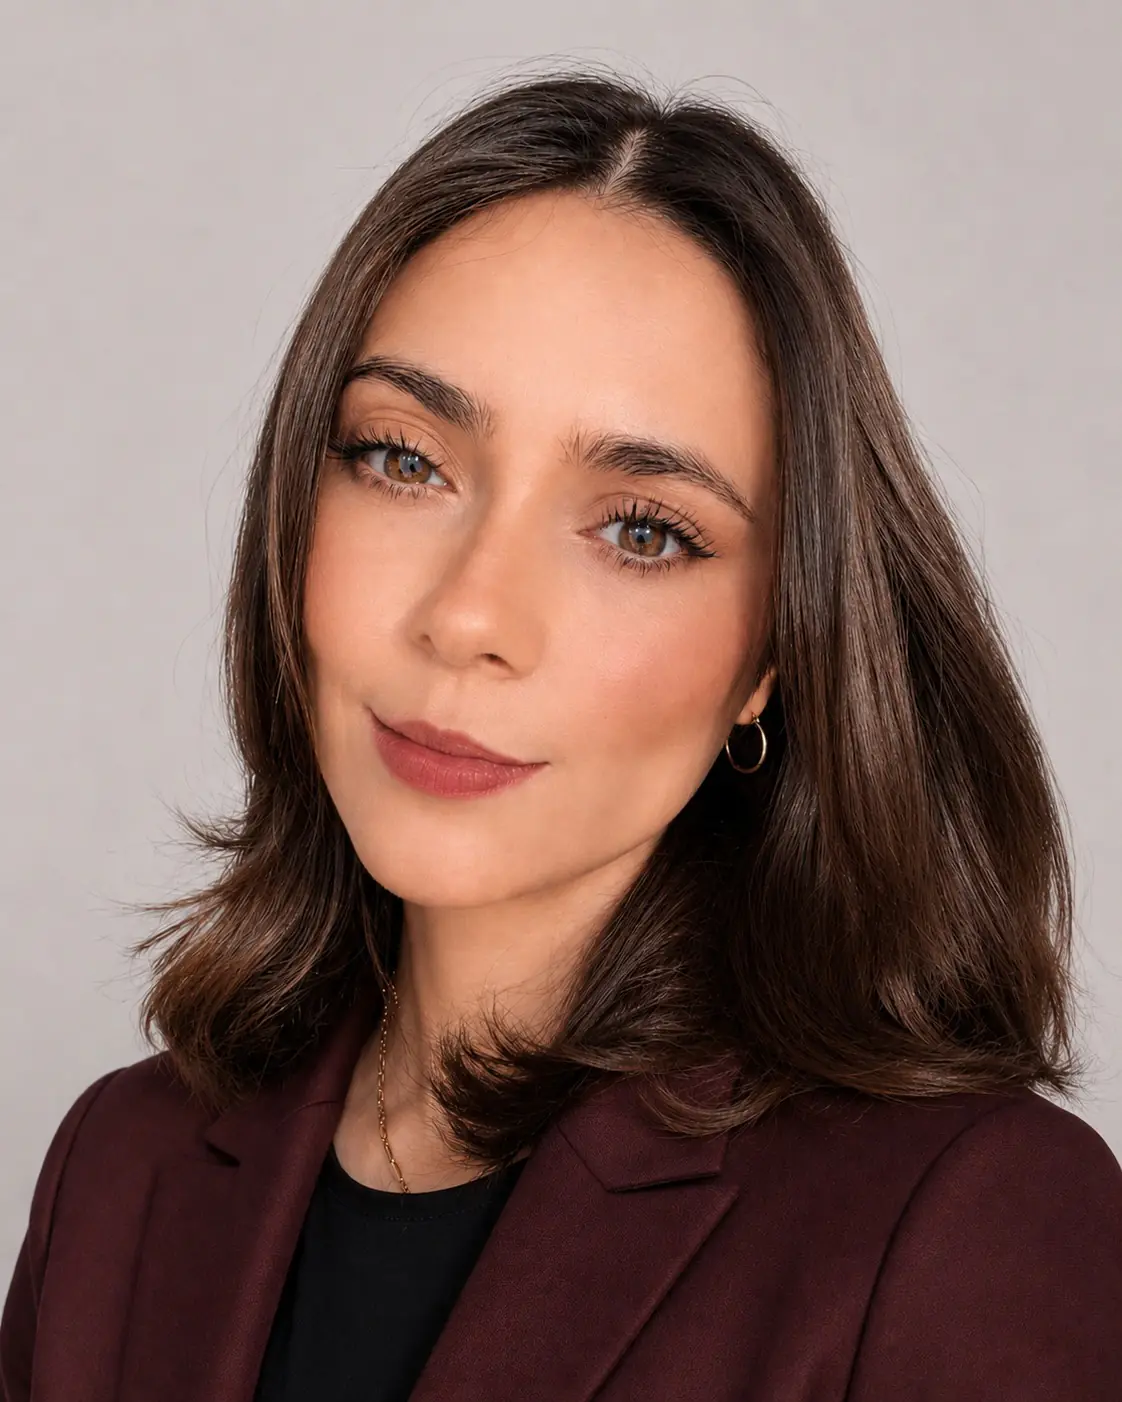
Soy Nicol, asesora inmobiliaria independiente y de formación contable. Antes de llegar al rubro inmobiliario trabajé durante años en asesoría financiera, ayudando a personas a tomar decisiones sobre planificación, inversiones, seguros y protección financiera. Cuando empecé a trabajar con propiedades, esa mirada se quedó conmigo.
Por eso para mí un departamento nunca es solo su precio, sus metros cuadrados o una buena promoción. También importa cómo se financia, cuánto exige de tu bolsillo y si realmente tiene sentido para lo que quieres conseguir.
Durante mi experiencia en el rubro inmobiliario he acompañado procesos de inversión y compra de principio a fin, y solo en 2025 gestioné más de 120.000 UF en ventas, equivalentes a más de $4.000 millones en propiedades.
Hoy trabajo de forma independiente porque quiero hacer las cosas de una manera que me representa más: primero entender tu situación, después buscar la propiedad.
- +7
- añosde experiencia comercial y financiera
- +4.000 MM
- en propiedadesvendidas durante 2025
- +45
- proyectosdisponibles para comparar
Dónde trabajo
Santiago, de oriente a sur.
Preguntas frecuentes
Probablemente tú también te has preguntado esto.
¿Cuánto pie necesito para comprar una propiedad?
No existe un porcentaje único para todos. Hoy hay instituciones que pueden financiar hasta un 90% del valor de una vivienda en determinados casos, mientras otras operaciones requieren un pie mayor. Por eso, como referencia, suele ser razonable pensar en un 10% a 20%, pero tu caso dependerá de tu perfil, la institución y la propiedad que quieras comprar.
¿Se puede comprar una propiedad sin tener pie?
Sí, existen alternativas en el mercado que permiten estructurar una compra sin aportar un pie tradicional, pero no significa que todas las propiedades ni todos los clientes puedan acceder a ellas. Puede depender del proyecto, promociones comerciales o condiciones específicas de financiamiento. Si tu objetivo es comprar sin pie, lo primero es revisar si existe una alternativa realista para tu situación y no asumir que cualquier propiedad puede comprarse de esa manera.
¿Cuánto tengo que ganar para que me den un crédito hipotecario?
No hay una renta mínima universal, porque depende del monto que quieras financiar, tus deudas, plazo, edad y políticas de cada institución. Como referencia, varias entidades buscan que el futuro dividendo represente aproximadamente un 25% a 30% de los ingresos líquidos, aunque esto no garantiza aprobación.
¿Puedo complementar renta con otra persona?
Sí, algunas instituciones permiten complementar ingresos con otra persona para aumentar la capacidad de financiamiento. Las condiciones cambian entre bancos y también puede importar quién será el complementante. Por eso conviene evaluarlo desde el comienzo si tu renta individual no alcanza para la propiedad que buscas.
¿Si tengo DICOM puedo comprar una propiedad?
Tener morosidades vigentes o antecedentes negativos en DICOM puede dificultar —e incluso impedir— la aprobación de un crédito hipotecario, porque las instituciones revisan tu comportamiento comercial antes de aprobar el financiamiento.
Además, aunque no tengas DICOM, tu nivel de endeudamiento también influye. Si ya destinas una parte importante de tus ingresos al pago de créditos, tarjetas u otras obligaciones, el banco podría reducir el monto que está dispuesto a prestarte.
No se trata solo de cuánto ganas, sino también de cuánto debes y cómo has manejado tus compromisos financieros.
¿Puedo obtener un hipotecario si soy independiente?
Sí. Ser independiente no te excluye de un crédito hipotecario, pero normalmente tendrás que demostrar tus ingresos y estabilidad mediante antecedentes tributarios y financieros. Los requisitos y la antigüedad exigida varían entre instituciones.
¿Necesito tener un crédito preaprobado antes de buscar departamento?
No es obligatorio, pero es muy recomendable saber primero qué capacidad de compra tienes realmente. Así evitamos que te enamores de una propiedad de 5.000 UF para descubrir después que tu financiamiento llega a 4.000 UF. Si todavía no conoces tu capacidad, ese puede ser justamente nuestro primer paso.
Además del pie, ¿qué otros gastos tengo que considerar?
La compra con crédito hipotecario tiene gastos adicionales como tasación, estudio de títulos, notaría, inscripción en el Conservador de Bienes Raíces, impuestos cuando correspondan y seguros asociados al crédito. Por eso no recomiendo destinar absolutamente todo tu ahorro al pie: necesitamos considerar también los gastos de la operación.
¿Conviene comprar en verde o con entrega inmediata?
Depende de tu objetivo. Una entrega futura puede darte más tiempo para reunir o pagar el pie y eventualmente acceder a condiciones comerciales interesantes. Una entrega inmediata, en cambio, te permite ocupar o comenzar a arrendar la propiedad mucho antes. No hay una modalidad mejor para todos: hay una que calza mejor con tu situación.
¿Cuál es la diferencia entre comprar para vivir y comprar para invertir?
Cuando compras para vivir, la decisión gira principalmente en torno a tu presupuesto, estilo de vida, ubicación, distribución y un dividendo que puedas sostener cómodamente.
Cuando compras para invertir, el análisis cambia: además del precio, importa la demanda de arriendo, el aporte mensual, la proyección de la zona, el plazo de entrega y la estrategia detrás de esa compra.
Una propiedad puede ser excelente para vivir y no necesariamente una buena inversión, y viceversa.
Tu próxima propiedad puede empezar acá.
No necesitas tener todas las respuestas hoy. Cuéntame dónde estás, qué quieres conseguir y vemos juntos cuál es el mejor camino para avanzar.
Sin costo. Tus datos no se comparten con la inmobiliaria.
Reserva 30 minutos conmigo para conversar sobre tu caso y buscar la mejor estrategia para ti.
¿Ya tienes una propiedad?
También puedo ayudarte con el siguiente paso.